Domain draufgängerisch.de kaufen?
Wir ziehen mit dem Projekt
draufgängerisch.de um.
Sind Sie am Kauf der Domain
draufgängerisch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain draufgängerisch.de kaufen?
Wie berechnet man den Rückkaufswert einer Versicherungspolice? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird durch die Summe der eingezahlten Beiträge abzüglich der Kosten und Gebühren berechnet. Faktoren wie die Laufzeit der Police, die Höhe der Beiträge und die Art der Versicherung beeinflussen den Rückkaufswert einer Lebensversicherung. Auch die aktuellen Zinsen und die Performance der Kapitalanlagen des Versicherungsunternehmens können den Rückkaufswert beeinflussen. **
Welche Faktoren beeinflussen den Rückkaufswert einer Lebensversicherung? Und wie kann man den Rückkaufswert berechnen?
Die wichtigsten Faktoren, die den Rückkaufswert einer Lebensversicherung beeinflussen, sind die Laufzeit der Police, die Höhe der eingezahlten Beiträge und die aktuellen Zinsen. Um den Rückkaufswert zu berechnen, werden in der Regel die bisher eingezahlten Beiträge abzüglich der Kosten und Gebühren der Versicherungsgesellschaft berücksichtigt. Es gibt auch Online-Rechner, die dabei helfen können, den Rückkaufswert einer Lebensversicherung zu ermitteln. **
Ähnliche Suchbegriffe für Rückkaufswert
Top-Angebote
Produkte zum Begriff Rückkaufswert:
-
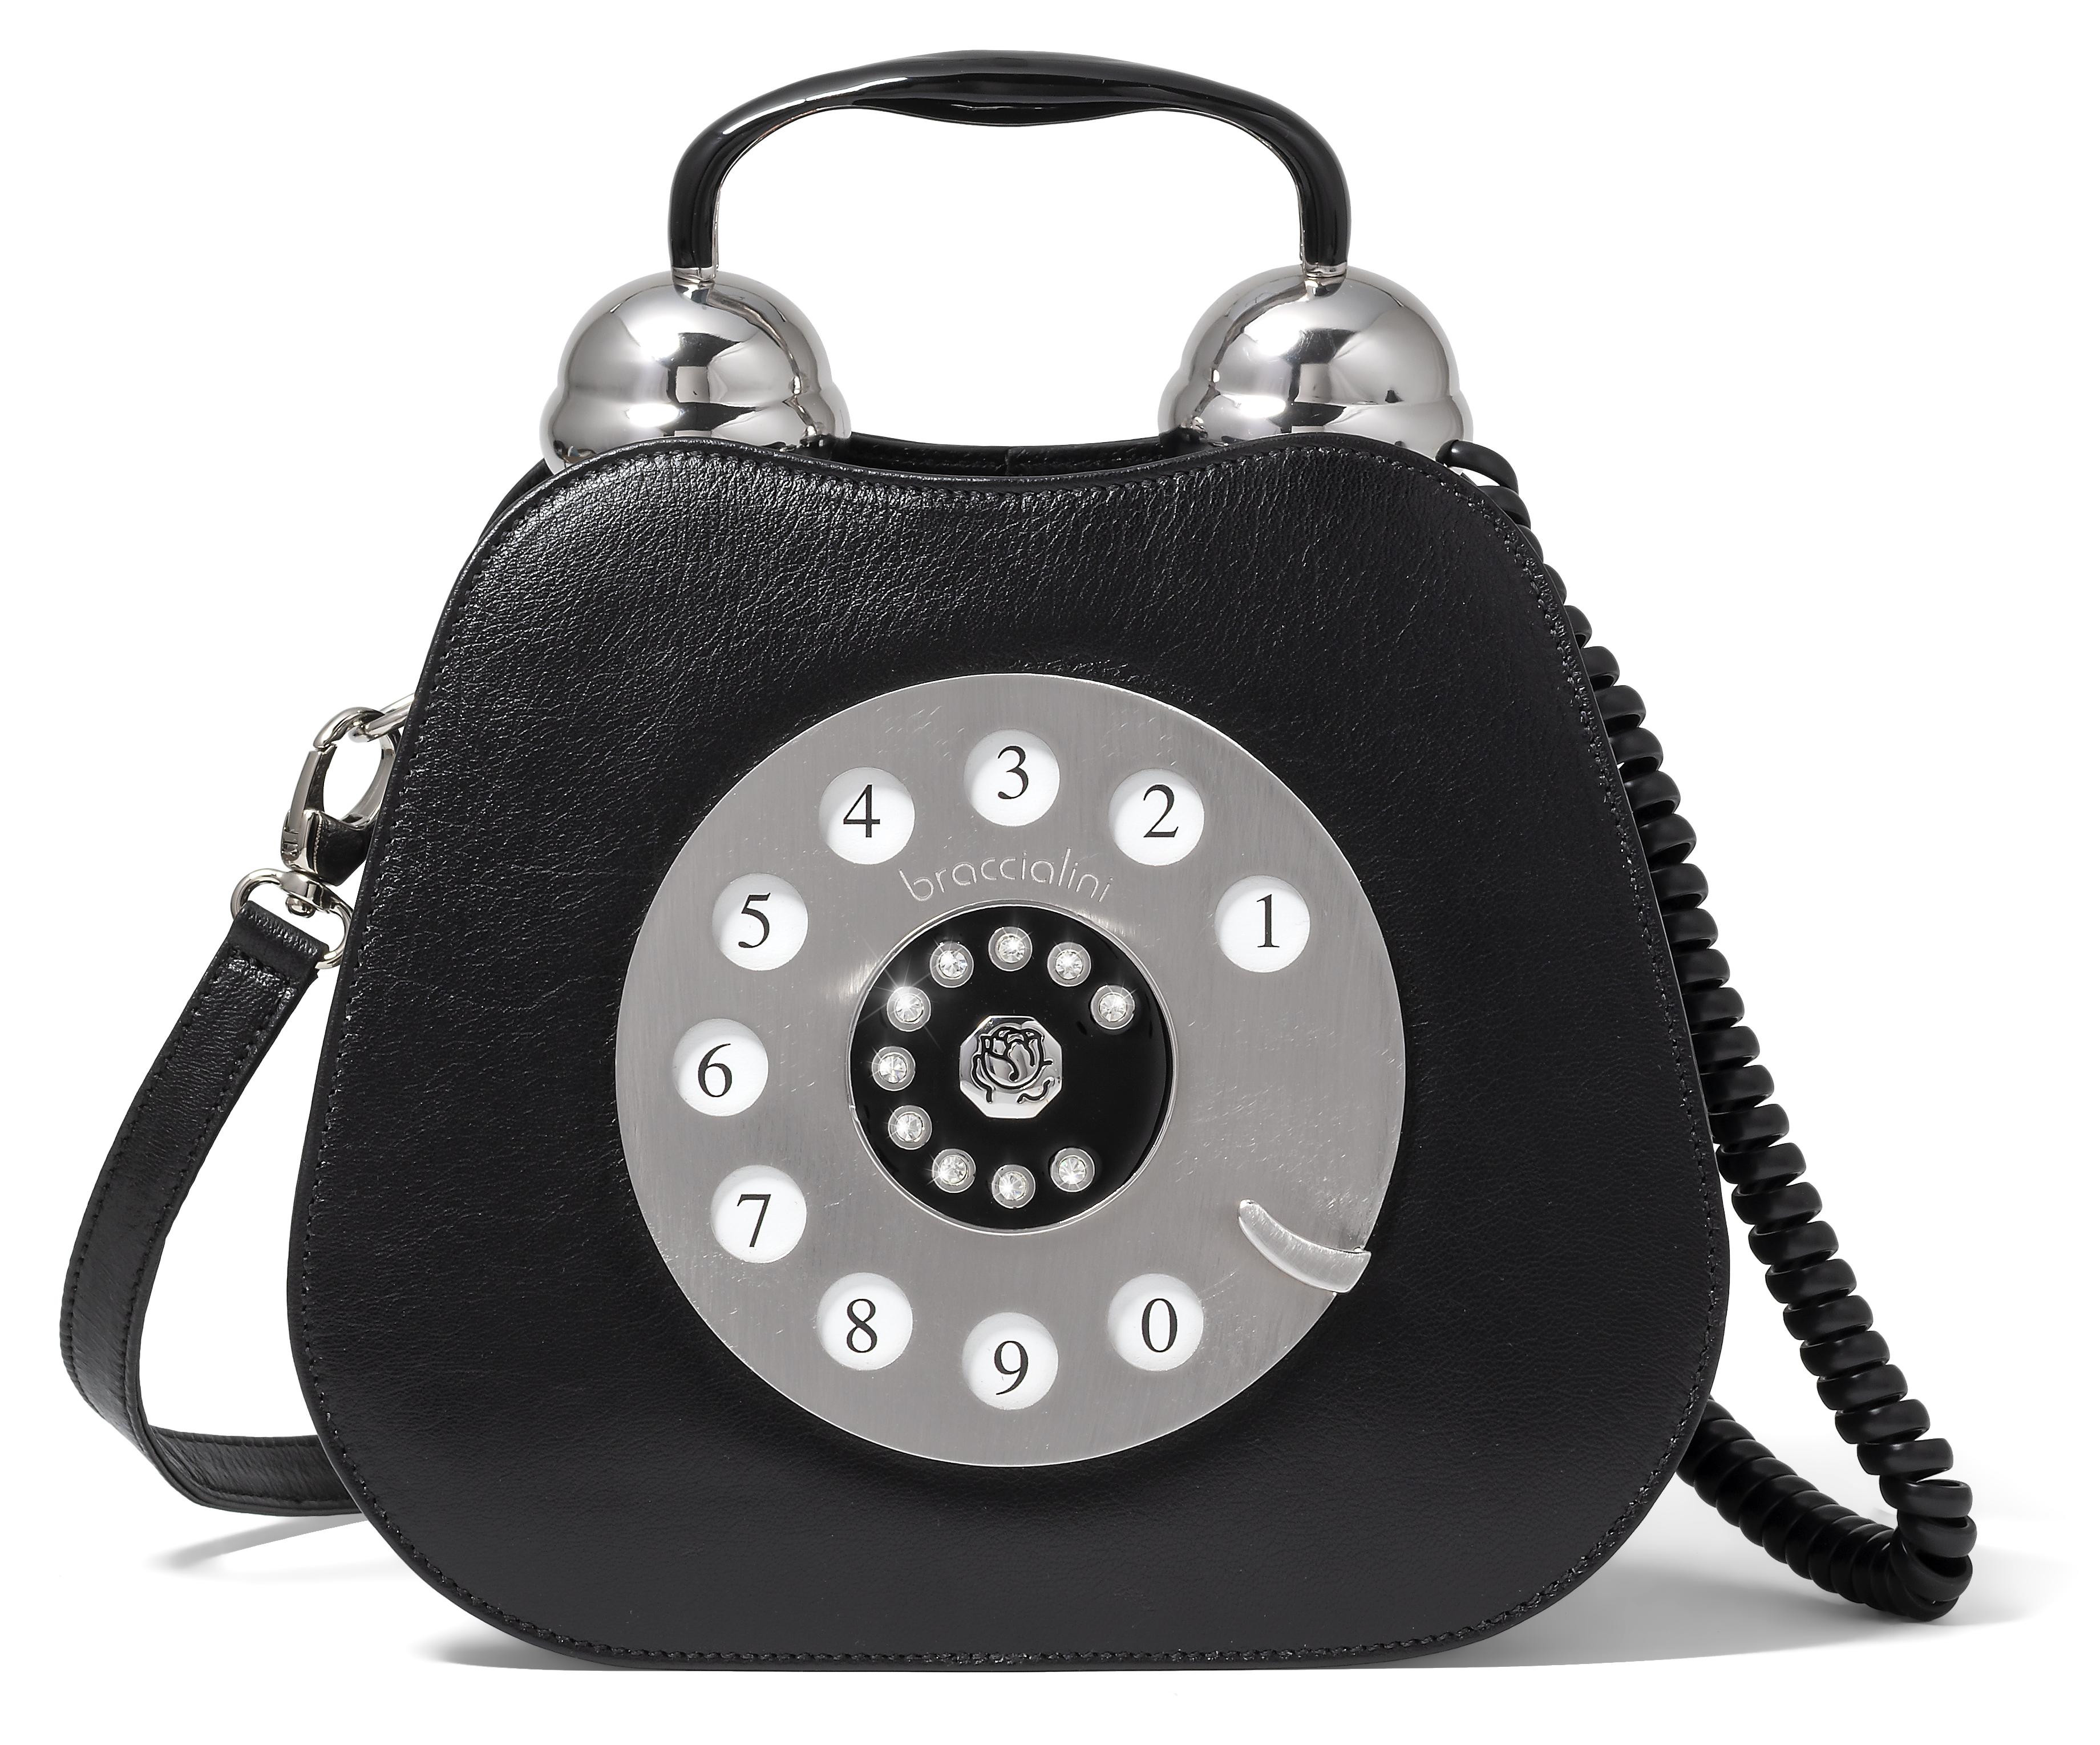
Braccialini Tema Telefono Exklusiv, mutig und unverkennbar ikonisch: DieExklusiv, mutig und unverkennbar ikonisch: Die telefonförmige Tasche der Linie Temi ist ein Manifest der Kreativität von Braccialini. Dieses e Lederkunstwerk verwandelt einen Alltagsgegenstand in eine tragbare Skulptur und zelebriert den Retro-Charme historischer Kommunikation mit einem modernen Twist.1750,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie kann der Rückkaufswert einer Versicherungspolice berechnet werden? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird in der Regel durch die Versicherungsgesellschaft berechnet und basiert auf den eingezahlten Beiträgen abzüglich der Kosten und Gebühren. Der Rückkaufswert einer Lebensversicherung wird unter anderem von der Laufzeit, dem Versicherungstyp, den eingezahlten Beiträgen und den aktuellen Zinsen beeinflusst. **
-
Wann bekomme ich den Rückkaufswert?
Der Rückkaufswert wird normalerweise ausgezahlt, wenn du deine Police vor Ablauf kündigst. Die genaue Höhe des Rückkaufswerts hängt von verschiedenen Faktoren ab, wie z.B. der Laufzeit der Police, den eingezahlten Beiträgen und den bereits gezahlten Versicherungsleistungen. Es ist wichtig zu beachten, dass der Rückkaufswert in der Regel niedriger ist als die Summe der eingezahlten Beiträge, da auch Verwaltungskosten und Risikoprämien abgezogen werden. Bevor du deine Police kündigst, solltest du dich daher genau über die Höhe des Rückkaufswerts informieren. **
-
Was ist der garantierte Rückkaufswert?
Der garantierte Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft dem Versicherungsnehmer auszahlt, wenn er seine Police vorzeitig kündigt. Dieser Wert wird bei Vertragsabschluss festgelegt und basiert auf den eingezahlten Prämien abzüglich der Kosten und Gebühren. Er dient als Sicherheitsnetz für den Versicherungsnehmer, falls er die Police aus irgendeinem Grund vor Ablauf der Laufzeit kündigen muss. Es ist wichtig zu beachten, dass der garantierte Rückkaufwert in der Regel niedriger ist als der tatsächliche Barwert der Police, da die Versicherungsgesellschaft auch ihre Kosten decken muss. Es lohnt sich daher, vor Vertragsabschluss die genauen Bedingungen und Konditionen für den garantierten Rückkaufwert zu prüfen. **
-
Was bedeutet Rückkaufswert bei Risikolebensversicherung?
Der Rückkaufwert bei einer Risikolebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer erhalten kann, wenn er die Police vor Ablauf der Laufzeit kündigt. Dieser Wert wird durch die Beiträge und die bereits gezahlten Prämien abzüglich der Kosten und Gebühren der Versicherung berechnet. In der Regel ist der Rückkaufwert in den ersten Jahren der Police relativ niedrig, da die Kosten und Gebühren zu Beginn höher sind. Es ist wichtig zu beachten, dass der Rückkaufwert nicht mit der Todesfallleistung der Versicherung verwechselt werden sollte, da diese im Falle des Todes des Versicherten an die Begünstigten ausgezahlt wird. Es ist ratsam, sich vor der Kündigung einer Risikolebensversicherung über den Rückkaufwert und mögliche Konsequenzen zu informieren. **

Was versteht man unter Rückkaufswert?
Was versteht man unter Rückkaufwert? Der Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft einem Versicherungsnehmer auszahlt, wenn dieser seine Police vor Ablauf der Vertragslaufzeit kündigt. Er setzt sich aus den eingezahlten Beiträgen abzüglich der Kosten und einer eventuellen Abschlussprovision zusammen. Der Rückkaufwert ist in der Regel niedriger als die Summe der eingezahlten Beiträge, da die Versicherungsgesellschaft auch Kosten für Verwaltung und Risikoabsicherung abzieht. Es ist wichtig, den Rückkaufwert einer Versicherungspolice zu kennen, bevor man eine vorzeitige Kündigung in Betracht zieht. **
Hat eine Risiko Lebensversicherung einen Rückkaufswert?
Hat eine Risiko Lebensversicherung einen Rückkaufwert? Nein, eine Risiko Lebensversicherung hat in der Regel keinen Rückkaufwert, da sie keinen Sparanteil enthält. Bei einer Risikolebensversicherung zahlt die Versicherungsgesellschaft im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus. Es handelt sich also um eine reine Risikoabsicherung ohne Kapitalaufbau. Im Gegensatz dazu haben Kapitallebensversicherungen oder Rentenversicherungen einen Rückkaufwert, da sie neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente beinhalten. **
Top-Angebote
Produkte zum Begriff Rückkaufswert:
-
Mutig im KindergartenDer Text beschreibt ein Spiel, dessen Zielgruppe Kinder oder Eltern sind! Bitte behalte den Ton des Textes bei, achte auf die Details und erhalte nach Möglichkeit die Struktur (z. B. HTML-Elemente) und Gliederung des Textes! Zu übersetzender Text: Mutig im Kindergarten ist ein Kartenspiel mit 70 Karten für Kindergartenkinder, das beim Freundschaftschließen, beim Erkennen von Gefühlen und beim friedlichen Lösen von Konflikten im Kindergartenalltag hilft. Durch spielerische Aufgaben und Gesprächsanlässe unterstützt es die Eingewöhnung und das Zurechtfinden in der Kita. Empfohlen ab 3 Jahren, sowohl für zu Hause als auch für den Kindergarten. Produkteigenschaften: Produktkategorie: Förderndes Kartenspiel, Spiel zur Unterstützung der emotionalen Entwicklung Empfohlenes Alter: ab 3 Jahren Hauptfunktion: Spielerische Auseinandersetzung mit Freundschaftssituationen und typischen Kindergartenkonflikten mithilfe von 70 Karten Geförderte Kompetenzen: emotionale Intelligenz, Kommunikation, soziale Fähigkeiten, Empathie Material: Karton (bedruckte Spielkarten aus Papier) Anzahl / Zubehör: 70 Karten Sicherheitsinformation: Nicht empfohlen unter 3 Jahren Weitere wichtige Merkmale: auf Ungarisch, mit kurzen Texten und leicht verständlichen Illustrationen Ziel des Kartenspiels Mutig im Kindergarten ist es, alltägliche Kindergartensituationen auf eine verständliche, fröhliche Art darzustellen. Auf den Karten erscheinen Szenen rund um Freundschaften, gemeinsames Spielen, Teilen und das Lösen von Streitigkeiten. Mit Hilfe der Karten können Kinder darüber sprechen, was sie in ähnlichen Situationen tun würden, und bereiten sich so leichter auf echte Alltagssituationen vor. Die bunten, liebevollen Illustrationen unterstützen das Erkennen und Benennen von Gefühlen. Auf den Karten sind lächelnde, traurige oder wütende Gesichter, einfache Symbole und typische Kindergartenszenen zu sehen. Das fördert den Ausbau des emotionalen Wortschatzes und hilft den Kindern, in Worte zu fassen, was sie fühlen. Die erwachsene Begleitperson – Elternteil, Erzieher:in oder Förderpädagog:in – kann die Karten flexibel auswählen, sodass sich das Spiel gut an Einzel- oder Gruppenangebote anpassen lässt. Ein besonderes Plus ist, dass es sich gezielt auf typische Konflikte im Kindergartenalltag konzentriert. Es fördert nicht nur das Erkennen von Gefühlen, sondern auch die Suche nach Lösungsmöglichkeiten. Die Kinder lernen unterschiedliche Perspektiven kennen: Wie fühlt sich jemand, der beim Spiel ausgeschlossen wird, und was kann derjenige tun, der andere einbeziehen möchte? Das stärkt Empathie, Regelbewusstsein und das gemeinsame Denken in der Gruppe. Die Karten sind einfach zu verwenden, es gibt kein kompliziertes Regelwerk. Man kann damit Gesprächsrunden anregen, Rollenspiele starten oder als „Tageskarte“ eine einzelne Situation auswählen. Dank des kleinen Formats passt das Spiel leicht in jede Tasche und kann so auf Reisen, zu den Großeltern oder in den Gruppenraum der Kita mitgenommen werden. Es ist ein sinnvolles Geschenk zum Kita-Start, zum Geburtstag oder zum Jahresabschluss. Für wen ist das Spiel gedacht? Das Spiel Mutig im Kindergarten wird in erster Linie für 3–6‐jährige Kindergartenkinder empfohlen, die gerade erst die Kita-Gemeinschaft kennenlernen oder häufig in Streit mit ihren Spielkameraden geraten. Es ist ein hilfreiches Werkzeug für Familien und Kindergärten, in denen emotionale Bildung, eine freundliche Atmosphäre und das Erlernen von Konfliktlösung wichtig sind. Es ist für die Nutzung in Innenräumen vorgesehen, benötigt keine Batterien oder zusätzlichen Teile und kann sofort gespielt werden. Eine ideale Wahl zur Erleichterung des Kita-Starts, für die Eingewöhnung sowie für Erzieher:innen, um Gruppenangebote abwechslungsreicher zu gestalten. Verpackungsgröße: 10,5 x 8 x 4,5 cm24,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Braccialini Tema Telefono Exklusiv, mutig und unverkennbar ikonisch: DieExklusiv, mutig und unverkennbar ikonisch: Die telefonförmige Tasche der Linie Temi ist ein Manifest der Kreativität von Braccialini. Dieses e Lederkunstwerk verwandelt einen Alltagsgegenstand in eine tragbare Skulptur und zelebriert den Retro-Charme historischer Kommunikation mit einem modernen Twist.1750,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Rückkaufswert einer Versicherungspolice? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird durch die Summe der eingezahlten Beiträge abzüglich der Kosten und Gebühren berechnet. Faktoren wie die Laufzeit der Police, die Höhe der Beiträge und die Art der Versicherung beeinflussen den Rückkaufswert einer Lebensversicherung. Auch die aktuellen Zinsen und die Performance der Kapitalanlagen des Versicherungsunternehmens können den Rückkaufswert beeinflussen. **
-
Welche Faktoren beeinflussen den Rückkaufswert einer Lebensversicherung? Und wie kann man den Rückkaufswert berechnen?
Die wichtigsten Faktoren, die den Rückkaufswert einer Lebensversicherung beeinflussen, sind die Laufzeit der Police, die Höhe der eingezahlten Beiträge und die aktuellen Zinsen. Um den Rückkaufswert zu berechnen, werden in der Regel die bisher eingezahlten Beiträge abzüglich der Kosten und Gebühren der Versicherungsgesellschaft berücksichtigt. Es gibt auch Online-Rechner, die dabei helfen können, den Rückkaufswert einer Lebensversicherung zu ermitteln. **
-
Wie kann der Rückkaufswert einer Versicherungspolice berechnet werden? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird in der Regel durch die Versicherungsgesellschaft berechnet und basiert auf den eingezahlten Beiträgen abzüglich der Kosten und Gebühren. Der Rückkaufswert einer Lebensversicherung wird unter anderem von der Laufzeit, dem Versicherungstyp, den eingezahlten Beiträgen und den aktuellen Zinsen beeinflusst. **
-
Wann bekomme ich den Rückkaufswert?
Der Rückkaufswert wird normalerweise ausgezahlt, wenn du deine Police vor Ablauf kündigst. Die genaue Höhe des Rückkaufswerts hängt von verschiedenen Faktoren ab, wie z.B. der Laufzeit der Police, den eingezahlten Beiträgen und den bereits gezahlten Versicherungsleistungen. Es ist wichtig zu beachten, dass der Rückkaufswert in der Regel niedriger ist als die Summe der eingezahlten Beiträge, da auch Verwaltungskosten und Risikoprämien abgezogen werden. Bevor du deine Police kündigst, solltest du dich daher genau über die Höhe des Rückkaufswerts informieren. **
Ähnliche Suchbegriffe für Rückkaufswert
-
Wendt & Kühn Margeritenengel, sitzend, mit Baumschmuck 4cmWendt & Kühn Margeritenengel, sitzend, mit Baumschmuck 4cm Munter, verspielt und voller kindhafter Lebendigkeit fügen sich die Kompositionen zu poetischen Bildern, die damals wie heute Harmonie ausstrahlen.55,50 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wendt & Kühn Margeritenengel, sitzend, mit Räuchermann 4cmWendt & Kühn Margeritenengel, sitzend, mit Räuchermann 4cm Munter, verspielt und voller kindhafter Lebendigkeit fügen sich die Kompositionen zu poetischen Bildern, die damals wie heute Harmonie ausstrahlen.49,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der garantierte Rückkaufswert?
Der garantierte Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft dem Versicherungsnehmer auszahlt, wenn er seine Police vorzeitig kündigt. Dieser Wert wird bei Vertragsabschluss festgelegt und basiert auf den eingezahlten Prämien abzüglich der Kosten und Gebühren. Er dient als Sicherheitsnetz für den Versicherungsnehmer, falls er die Police aus irgendeinem Grund vor Ablauf der Laufzeit kündigen muss. Es ist wichtig zu beachten, dass der garantierte Rückkaufwert in der Regel niedriger ist als der tatsächliche Barwert der Police, da die Versicherungsgesellschaft auch ihre Kosten decken muss. Es lohnt sich daher, vor Vertragsabschluss die genauen Bedingungen und Konditionen für den garantierten Rückkaufwert zu prüfen. **
-
Was bedeutet Rückkaufswert bei Risikolebensversicherung?
Der Rückkaufwert bei einer Risikolebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer erhalten kann, wenn er die Police vor Ablauf der Laufzeit kündigt. Dieser Wert wird durch die Beiträge und die bereits gezahlten Prämien abzüglich der Kosten und Gebühren der Versicherung berechnet. In der Regel ist der Rückkaufwert in den ersten Jahren der Police relativ niedrig, da die Kosten und Gebühren zu Beginn höher sind. Es ist wichtig zu beachten, dass der Rückkaufwert nicht mit der Todesfallleistung der Versicherung verwechselt werden sollte, da diese im Falle des Todes des Versicherten an die Begünstigten ausgezahlt wird. Es ist ratsam, sich vor der Kündigung einer Risikolebensversicherung über den Rückkaufwert und mögliche Konsequenzen zu informieren. **
-
Was versteht man unter Rückkaufswert?
Was versteht man unter Rückkaufwert? Der Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft einem Versicherungsnehmer auszahlt, wenn dieser seine Police vor Ablauf der Vertragslaufzeit kündigt. Er setzt sich aus den eingezahlten Beiträgen abzüglich der Kosten und einer eventuellen Abschlussprovision zusammen. Der Rückkaufwert ist in der Regel niedriger als die Summe der eingezahlten Beiträge, da die Versicherungsgesellschaft auch Kosten für Verwaltung und Risikoabsicherung abzieht. Es ist wichtig, den Rückkaufwert einer Versicherungspolice zu kennen, bevor man eine vorzeitige Kündigung in Betracht zieht. **
-
Hat eine Risiko Lebensversicherung einen Rückkaufswert?
Hat eine Risiko Lebensversicherung einen Rückkaufwert? Nein, eine Risiko Lebensversicherung hat in der Regel keinen Rückkaufwert, da sie keinen Sparanteil enthält. Bei einer Risikolebensversicherung zahlt die Versicherungsgesellschaft im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus. Es handelt sich also um eine reine Risikoabsicherung ohne Kapitalaufbau. Im Gegensatz dazu haben Kapitallebensversicherungen oder Rentenversicherungen einen Rückkaufwert, da sie neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente beinhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.